
9月1日,在2026中国商业航天企业出海研讨会现场,泰伯网董事长、创办人兼泰伯研究院院长刘玉璋发布了团队最新研究成果《中国商业航天企业出海市场研究报告(2026)》。报告立足国内商业航天产业发展现状,围绕市场现状、区域格局、趋势机遇开展系统研判,厘清中国商业航天出海所处发展阶段,剖析地缘政治、政策监管、市场竞争等现实挑战,面向企业、投资机构与行业相关方输出决策参考与前瞻性洞察。
一、核心观点
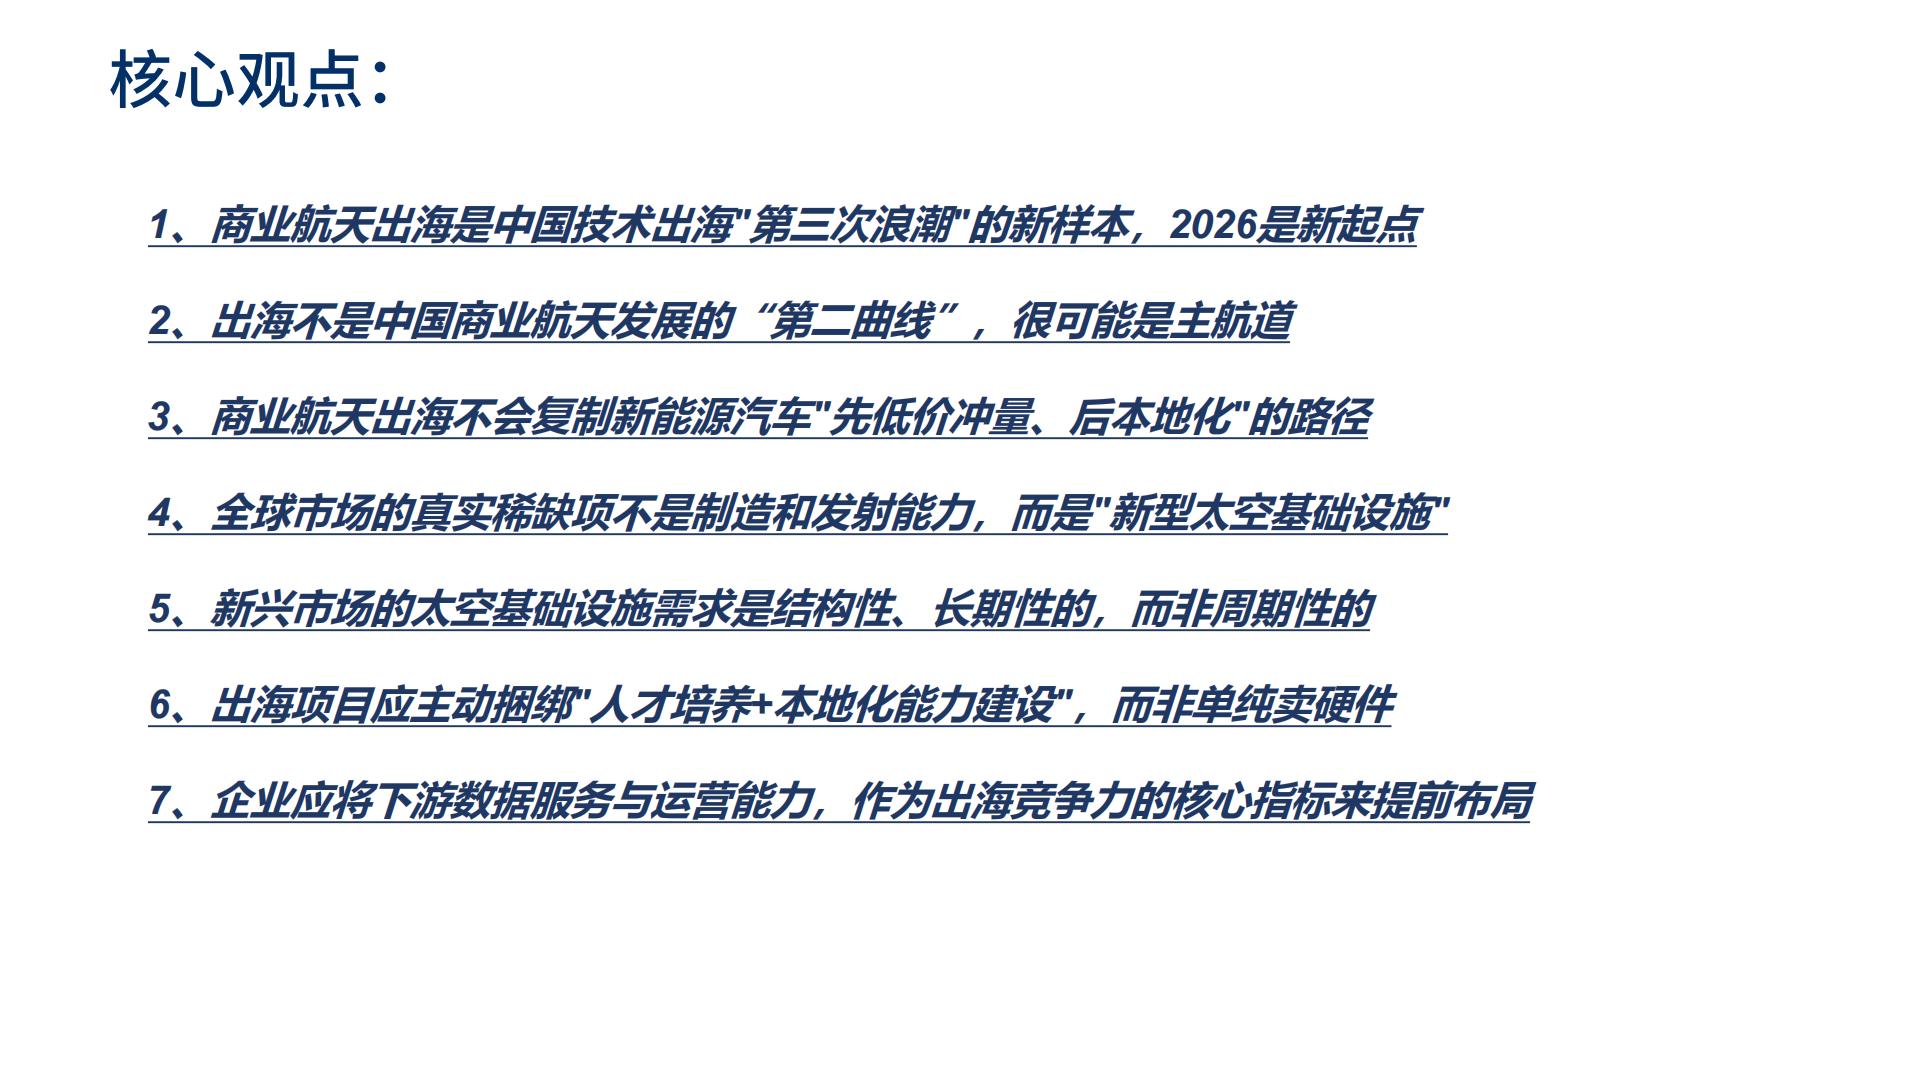
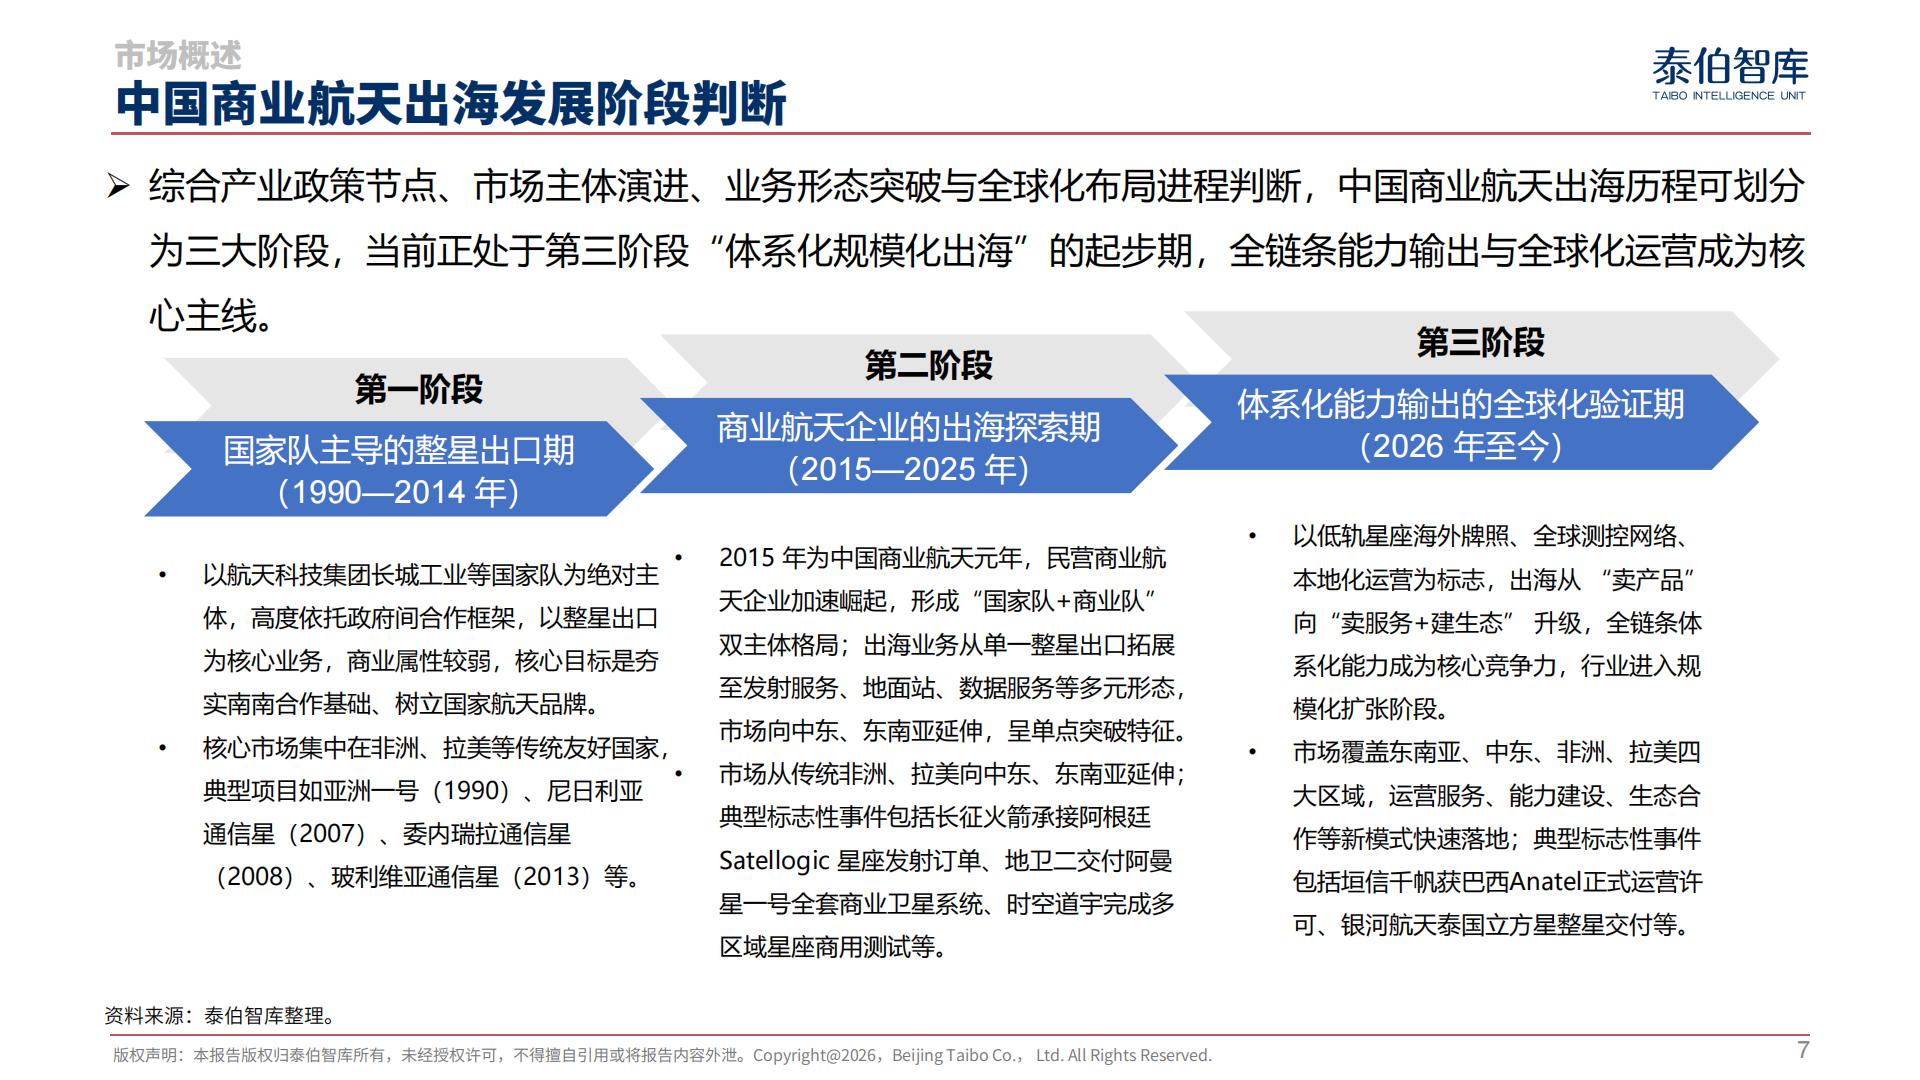
· 2026年成为商业航天出海全新起点,行业迈入体系化能力输出的全球化验证期。我国商业航天出海历经国家队主导整星出口期、商业企业出海探索期两大阶段,2026年起进入第三阶段,体系化能力输出的全球化验证期。出海定位上,商业航天出海不是中国商业航天发展的“第二曲线”,而很有可能成为行业主航道;同时出海路径不会复制新能源汽车“先低价冲量、后本地化”的消费品出海模式,商业航天服务面向主权国家与大型B端客户,将直面地缘政治与合规博弈,属于高阶高维的市场竞争。
· 全球市场稀缺的不是制造发射硬件能力,新型太空基础设施是核心竞争赛道。新兴市场对于太空基础设施的需求具备结构性、长期性特征,并非短期周期性机会。海外市场需求不再局限于采购卫星硬件,新兴国家需要整套空间组网、地面处理、数据应用的基础设施能力,这也意味着单纯售卖硬件产品的模式竞争力有限。
· 四大新兴市场增长动能强劲,但不同区域合规、地缘、本地化壁垒差异显著。区域市场增速显著高于欧美成熟市场,是全球航天产业出海增量的主要来源。但各区域市场壁垒分化明显:东南亚市场高度碎片化,牌照与本地合作是准入门槛;中东以政府高价值采购为主,高度看重技术转移;非洲南南合作基础深厚,但人才与基建基础薄弱;拉美市场业务机会可观,同时面临较强的美国地缘政治约束。
二、市场规模预测
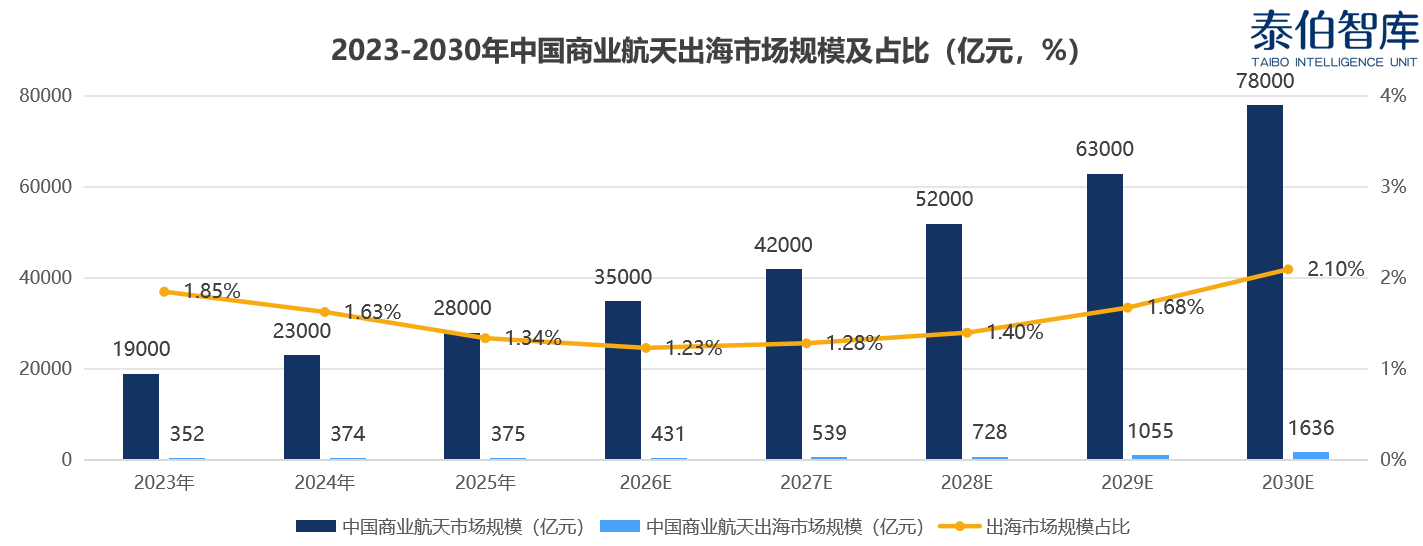
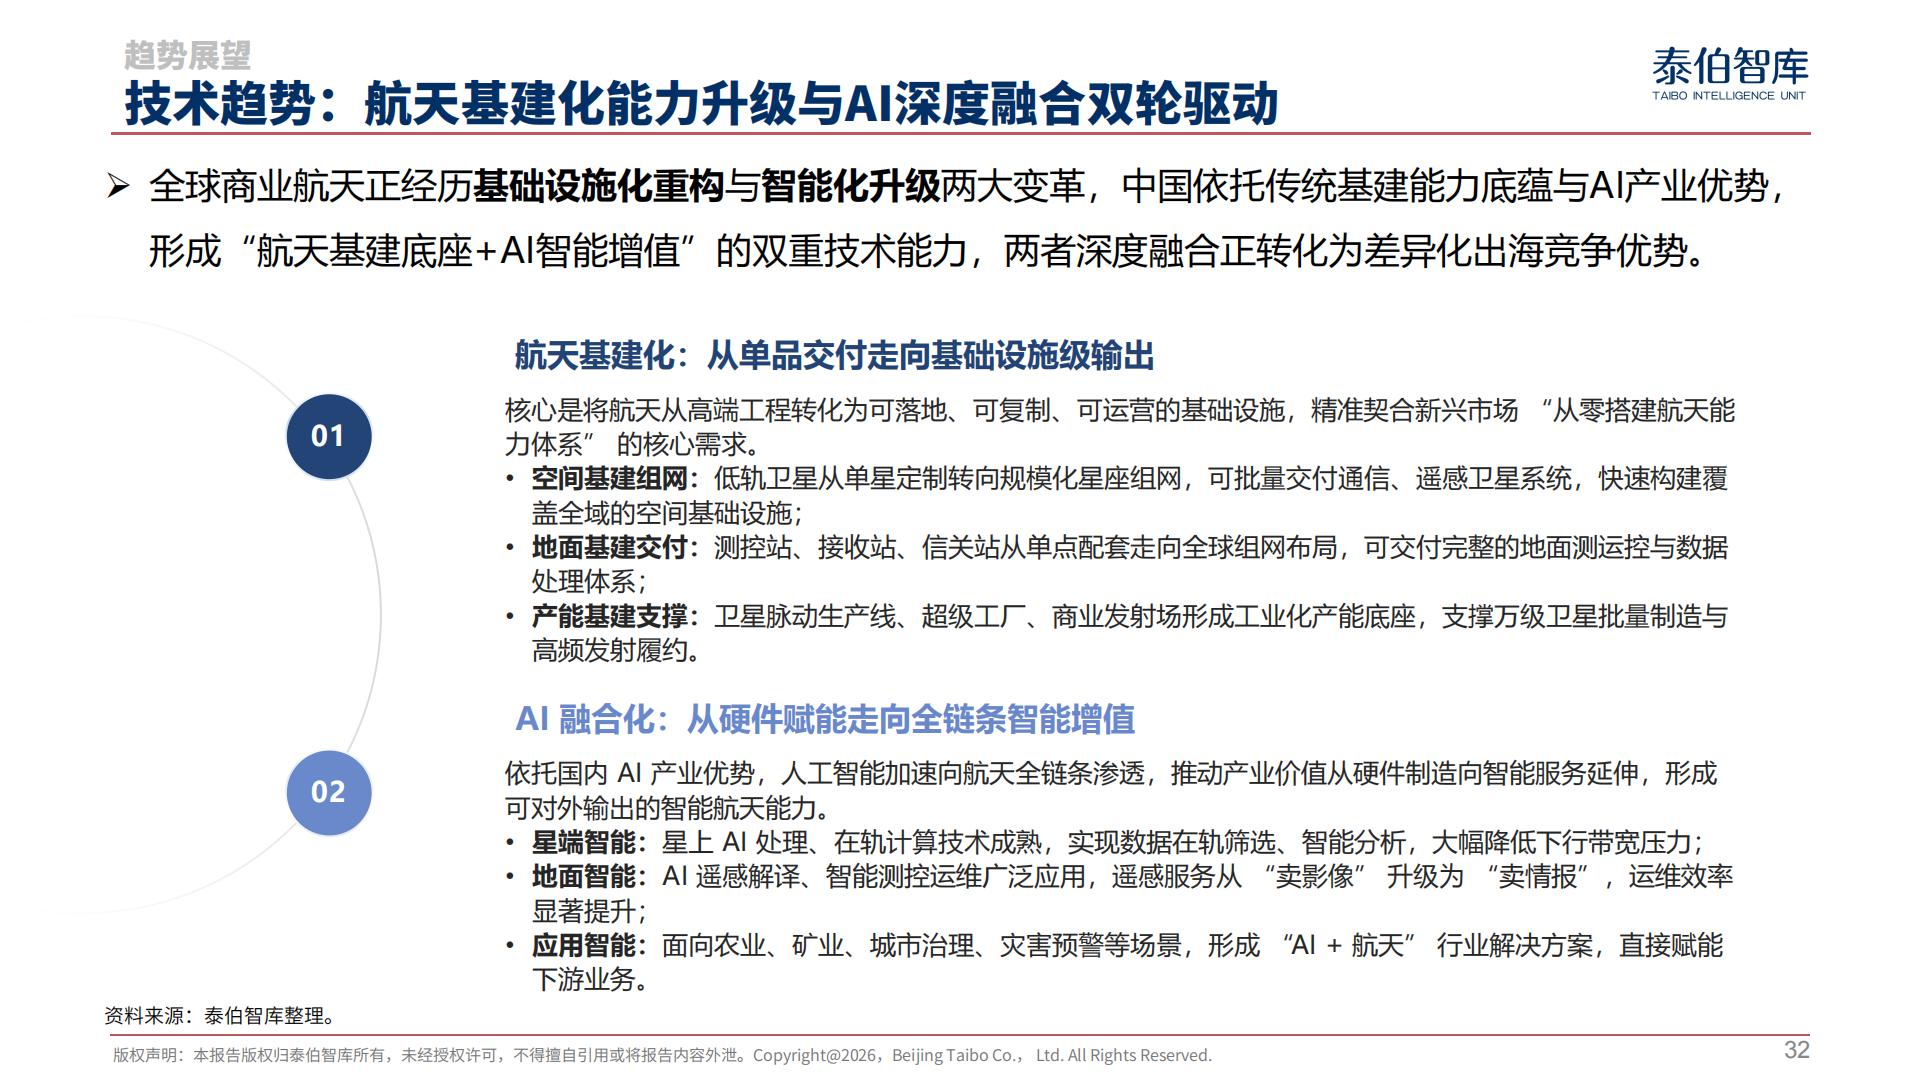
结合中国海关出口数据、商业发射订单、卫星服务出海情况作为核心参数测算,2025年中国商业航天出海市场规模约为375亿元,2026年预计达到431亿元,未来五年复合增长率预测为34.26%,市场增长的核心驱动力是低轨卫星星座规模化部署、航天基础设施出海与AI+航天应用下沉。
三、行动建议
· 出海项目应主动捆绑“人才培养+本地化能力建设”,而非单纯卖硬件。新兴市场国家不仅采购航天硬件,更看重本土航天人才培育、运维能力搭建,将技术培训、本地团队建设纳入项目整体方案,更契合目标国家核心诉求,有利于项目长期落地运营。
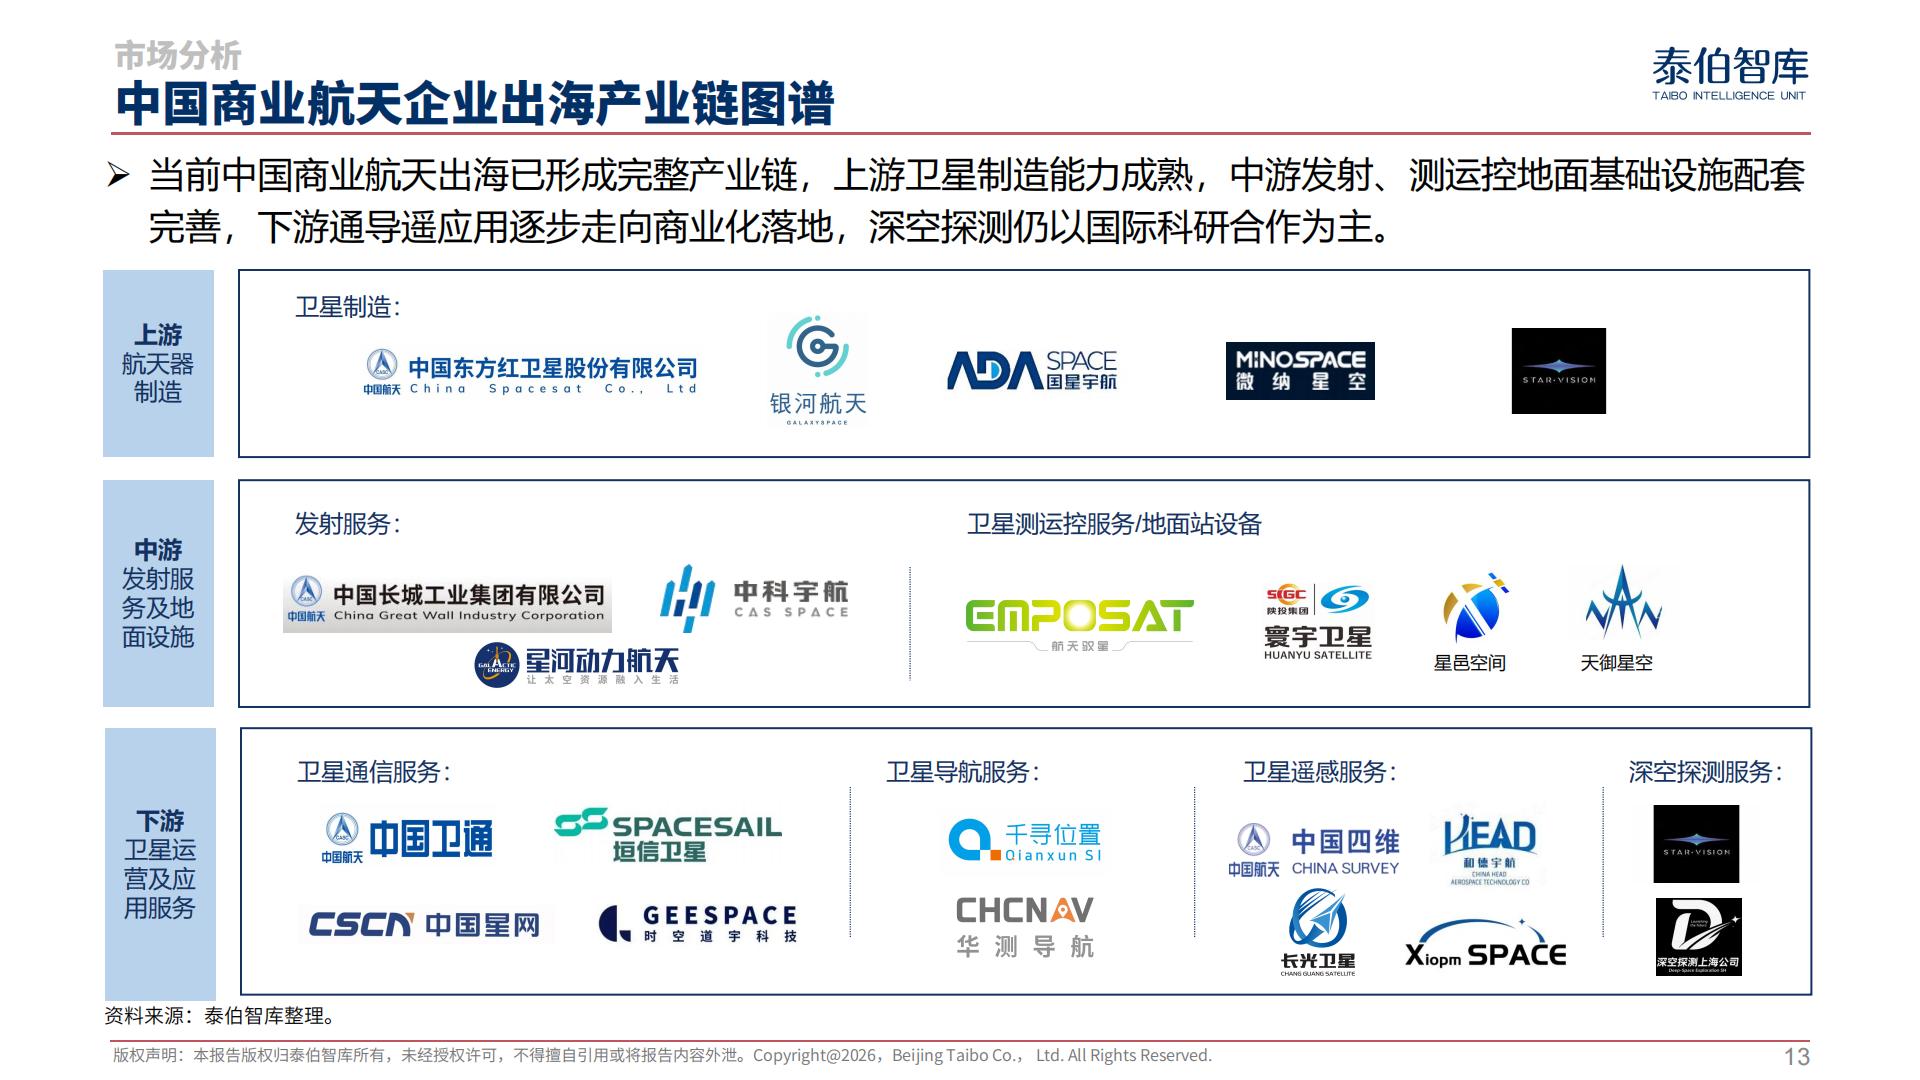
· 企业应将下游数据服务与运营能力,作为出海竞争力的核心指标来提前布局。国内商业航天上游制造环节优势突出,但下游卫星运营、数据应用服务仍是短板。出海竞争正在从硬件产品比拼转向服务能力比拼,只有补齐运营、解译、行业解决方案能力,才能实现从 “交付产品” 向 “持续提供服务” 升级。
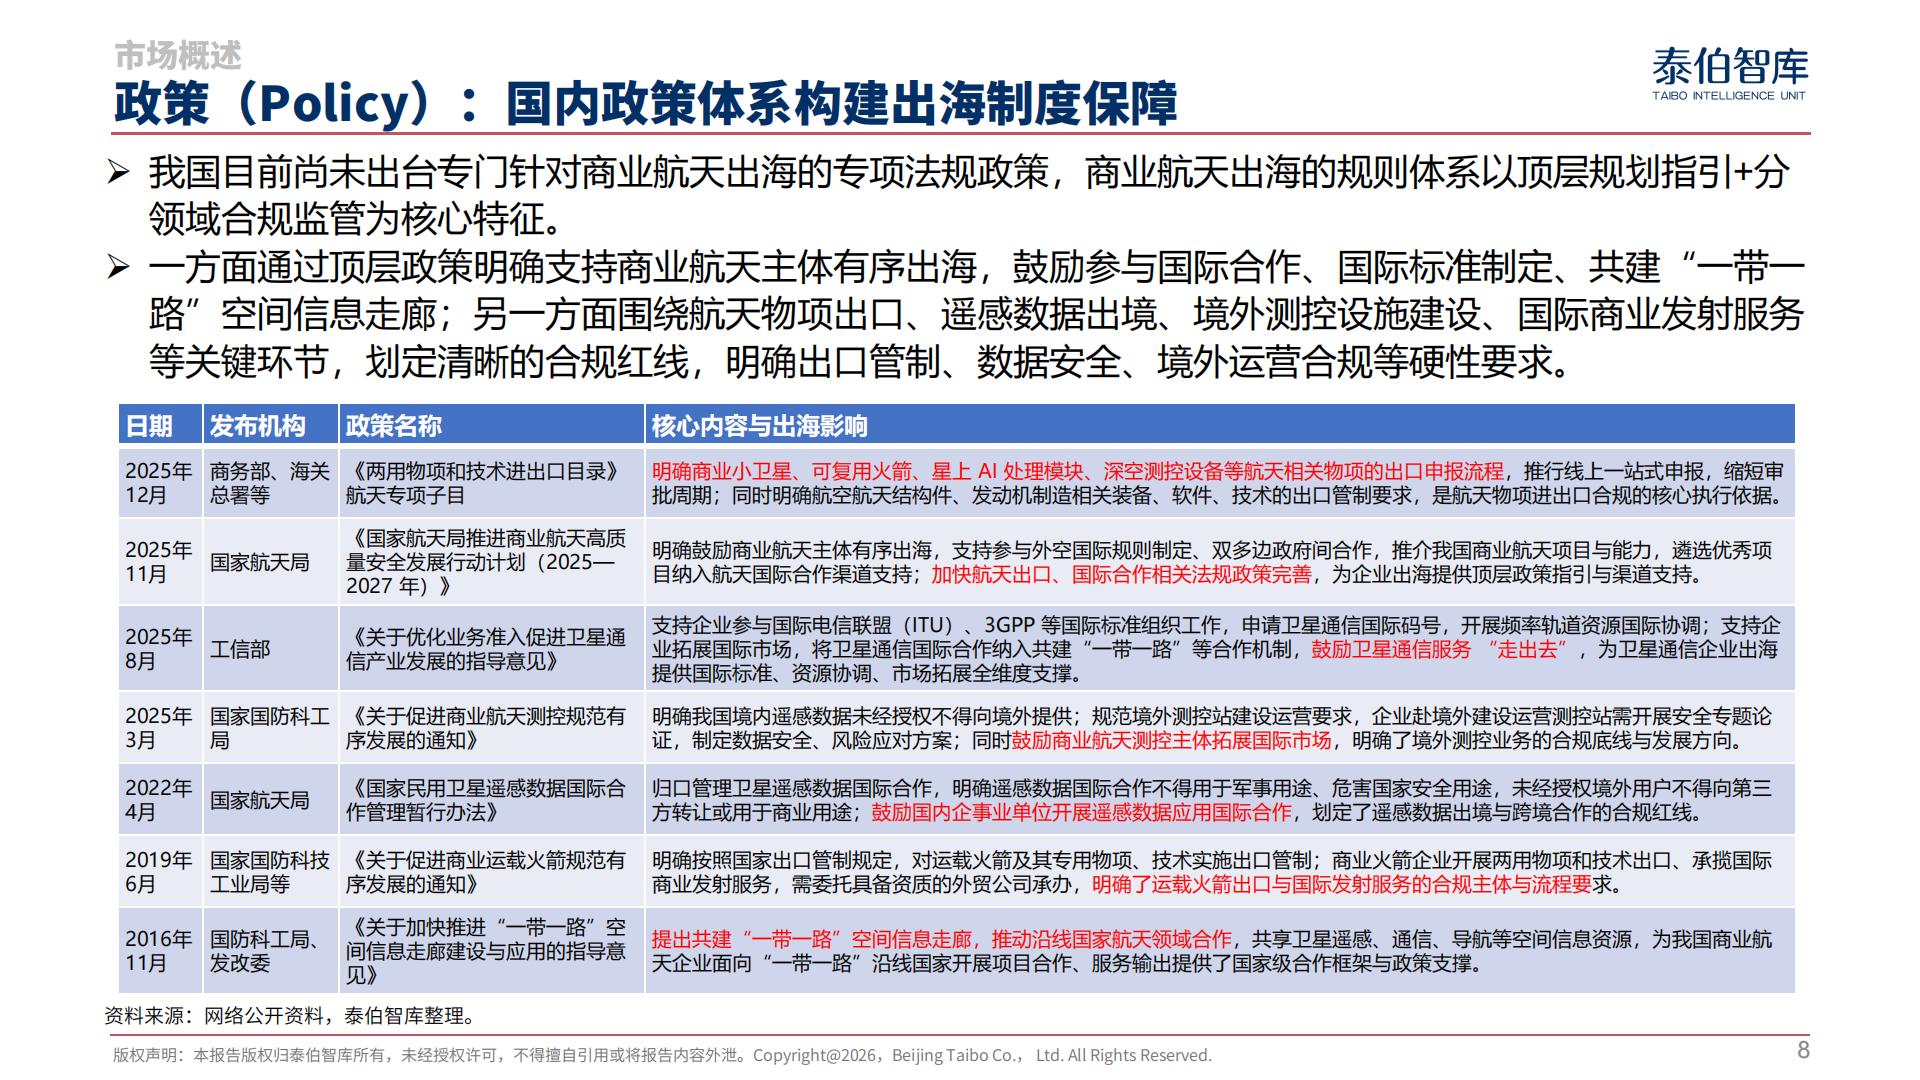
· 构建全链条合规体系,区分不同区域市场特征实施差异化布局策略。报告强调,全球航天监管规则持续收紧,牌照许可、数据主权、频率轨位、出口管制构成出海四大合规壁垒。企业一方面要建立覆盖物项出口、数据跨境、境外运营的全链条合规体系,充分研究国内外管制清单,严守合规红线;另一方面实施差异化区域布局,结合各区域政策、地缘、产业基础匹配自身业务模式,依托 “一带一路”、南南合作等多边框架开展产业拓展。
- 本文中内容与相关数据均来源于泰伯智库近日发布的《中国商业航天企业出海市场研究报告(2026)》
简版报告见图片,获取完整报告请点击下方在线阅读报告。


 扫码支付